


Money Manager: Expense Planner
4,513.00 Arvustused
Rakenduse andmed
- Versioon
- 1.0.1
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 50 000+
- Arendaja
- LUONG HONG QUANG
- Kategooriad
- Finants
- Platvorm
- Android
Ekraanipildid
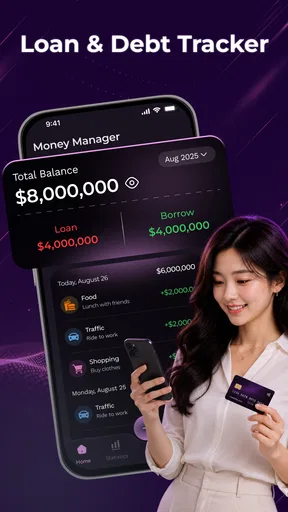
 Analüüsis AppCompare
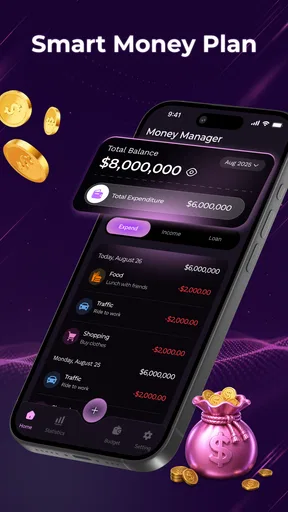
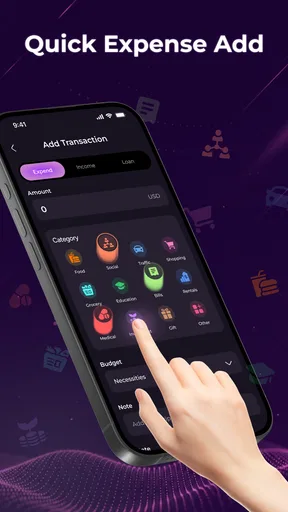
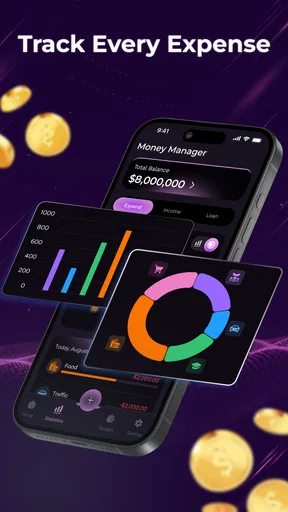
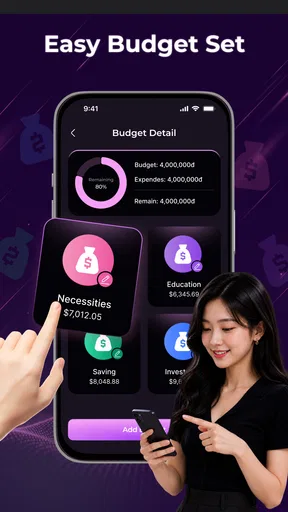
Money Manager: Expense Planner on praktiline raharakenduse tüüpi tööriist neile, kes tahavad oma igapäevased kulud kontrolli alla saada ilma keerulise finantsplaneerimise süsteemita. Mina vaataksin seda eelkõige kui lihtsat keskpunkti tulude, väljaminekute, eelarvete ja laenumaksete jälgimiseks. Kui muidu kaovad väiksemad ostud pangakonto väljavõttesse ära, aitab selline rakendus need teadlikult nähtavaks teha.
Minu esmamulje on, et selle tugevus peitub selges eesmärgis. See ei püüa olla investeerimisplatvorm, pangarakendus ega professionaalne raamatupidamisprogramm. Selle asemel keskendub see igapäevasele rahakasutusele. Rakenduse arendaja on LUONG HONG QUANG ning seda saab kasutada tasuta. Vanusepiirang PEGI 3 teeb selle sobivaks laiale kasutajaskonnale, kuigi rahaliste otsuste tegemisel peab igaüks ikkagi ise oma sisestuste ja järelduste eest vastutama.
Kuidas Money Manager igapäevases kasutuses töötab
Kasutan seda osa selleks, et selgitada, kuidas igapäevane sisestamine ja regulaarne ülevaatus aitavad rahaliikumisi paremini mõista. Üks kasulik nipp on panna paika kindel hetk tehingute kirjapanekuks, et väikesed ostud ei jääks mälu hooleks. Järgmisena vaataksin, millised algseadistused aitavad vältida segaseid kokkuvõtteid.
Alusta ühest lihtsast harjumusest
Ma ei soovitaks esimesel päeval kogu varasemat rahalist elu rakendusse ümber kirjutada. Palju mõistlikum on alustada tänasest. Iga kord, kui teen ostu või saan tulu, sisestan selle võimalikult kiiresti. Nii jääb summa, kategooria ja põhjus meelde ning hiljem ei pea oletama, mille peale raha kulus.
Selline töövoog on eriti kasulik väikeste ostude puhul. Kohv, ühistransport, lõunasöök või mõni kiire veebitellimus ei pruugi eraldi tunduda oluline, kuid kuu lõpus moodustavad need sageli arvestatava osa kuludest. Kui need jäävad sisestamata, muutub ka eelarve hinnanguliseks. Money Manageri väärtus tekibki siis, kui kasutan seda järjepidevalt, mitte ainult pärast seda, kui kontojääk on juba ebameeldivalt väikeseks muutunud.
Praktiline algus võiks olla selline: sisesta olemasolev sissetulek, lisa peamised püsikulud ning märgi seejärel jooksvalt muutuvad väljaminekud. Nii tekib rakendusse arusaadav pilt sellest, mis on vältimatu ja mis sõltub minu valikutest. Minu jaoks on see parem kui proovida kogu rahakasutust ühe pika õhtu jooksul tagantjärele taastada.
Kategooriad peavad olema piisavalt kasulikud
Kategooriate loomisel tasub vältida kahte äärmust. Kui kõik läheb ühe nimetuse alla, ei saa hiljem midagi sisukat järeldada. Kui kategooriaid on liiga palju, muutub iga ostu sisestamine tüütuks ja harjumus katkeb. Mina jagaksin kulud esmalt mõistlikult suurteks rühmadeks, näiteks elamine, toit, transport, tervis, vaba aeg ja kohustused.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Oluline on kasutada samu reegleid iga kuu. Kui ühel korral läheb restoranitoit kategooriasse „toit” ja teisel korral „meelelahutus”, muutub võrdlus segaseks. Rakenduse eelarvevaade on ainult nii hea, kui järjepidev on minu sisestamisloogika. See on üks koht, kus kasutaja enda harjumus mõjutab tulemust rohkem kui ükski rakenduse mugavusfunktsioon.
Laenumaksete puhul hoiaksin põhikohustuse eraldi tavalisest kulutamisest. Nii ei paista kohustuslik makse välja nagu juhuslik ost ning kuu eelarve annab realistlikuma pildi. Kui lisan kõik laenumaksega seotud summad sama nimetuse alla, on lihtsam jälgida, kui palju rahast on juba enne igapäevaseid valikuid kinni.
Üks realistlik kasutusstsenaarium
Oletan, et saan kuu alguses palga ning mul on samal ajal eluasemekulu, laenumakse, toidukulud ja ebaregulaarsed transpordikulud. Kõigepealt märgin sissetuleku, seejärel püsivad kohustused. Pärast seda saan määrata toidule ja vabale ajale oma piirid ning sisestada iga ostu kohe pärast maksmist.
Kuu keskel ei vaata ma ainult kogukulu. Vaatan ka seda, milline kategooria liigub liiga kiiresti. Kui toidueelarvest on juba suur osa kasutatud, saan järgmised poeskäigud teadlikumalt planeerida. Kui vaba aja kulud on väikesed, ei tähenda see automaatselt, et peaksin ülejäänu ära kulutama; pigem näen, et seal on võimalik raha säästuks suunata.
Sellise rutiini puhul ei ole rakenduse eesmärk mind iga ostu pärast süütundesse viia. See peaks andma mulle piisavalt infot, et otsused ei sünniks ainult hetketunde põhjal. Kõige suurem kasu tuleb nähtavusest, mitte pelgalt numbrite kogumisest.
Seaded, mida tasub enne pikemat kasutamist üle vaadata
Enne kui hakkan rakendusele igapäevaselt toetuma, kontrollin üle valuuta, kategooriad ja eelarvete loogika. Kui põhiseaded ei vasta minu tegelikule rahakasutusele, võivad hilisemad kokkuvõtted olla küll korrektsed, kuid minu jaoks ebamugavad või eksitavad.
Eelarve määramisel ei paneks ma ühte üldist piirangut kogu kuule. Kasulikum on eristada kulusid, mida saan mõjutada, nendest, mis on praktiliselt vältimatud. Eluasemekulu ja laenumakse ei vaja sama tüüpi jälgimist nagu restoranid või meelelahutus. Esimesed näitavad kohustuste suurust, teised aga annavad mulle võimaluse oma käitumist muuta.
Samuti tasub mõelda, kui sageli ma ülevaadet vaatan. Mina ei ootaks kuu viimase päevani. Nädalane kontroll on piisavalt harv, et rakendus ei muutuks koormaks, kuid piisavalt sage, et probleemile veel reageerida. Igapäevane sisestamine ja nädalane ülevaatus on minu hinnangul parem kombinatsioon kui pidev näitude kontrollimine.
Kui kasutan rakendust koos panga enda rakendusega, peaksin nende rolle teadlikult eristama. Pank näitab, kas makse on kontolt läinud; Money Manager aitab mul mõtestada, millisesse eelarverühma see kuulub ja kuidas see mõjutab ülejäänud kuud. Ma ei ootaks, et üks asendab automaatselt teist. Just käsitsi tehtud kategoriseerimine võib olla puudus neile, kes tahavad täielikult automaatset süsteemi, kuid samal ajal sunnib see mind kulutust päriselt märkama.
Kiirem töövoog kogenud kasutajale
Kui põhimõte on selge, saab sisestamist kiirendada ilma täpsusest loobumata. Mina kasutaksin võimalikult väikest hulka korduvaid kategooriaid ja paneksin enim kasutatavad kulutüübid enda jaoks kindlasse järjekorda. Nii ei pea iga kord otsustama, kuidas sama tüüpi ostu nimetada.
Hea võte on sisestada korduvad kohustused kuu alguses, kui need on juba teada. See vähendab hilisemat unustamise riski ja jätab jooksva kuu jaoks alles peamiselt muutuvad kulud. Kui mõni summa erineb tavapärasest, korrigeerin seda kohe, mitte ei jäta parandust kuu lõppu.
Korduvate kulude puhul tasub siiski säilitada tähelepanelikkus. Kui märgin sama summa automaatselt iga kuu, võin kahe silma vahele jätta hinnamuutuse, lisatasu või teenuse, mida enam ei kasuta. Seetõttu vaataksin kord kuus üle, kas püsikulud on endiselt õiged. Kiirus on kasulik ainult siis, kui see ei muuda andmeid pimesi kopeeritavaks.
Teine tõhus muster on erakorraliste kulude eraldi jälgimine. Auto remont, arstiabi, kingitus või kodumasina ost ei tohiks rikkuda tavapärase kuu pilti nii, et ma järeldan sellest ekslikult, nagu oleks igapäevane eelarve alati liiga väike. Eraldi märgistus või eristatav kategooria aitab mõista, milline osa oli tavapärane ja milline ühekordne.
Laenumaksete jälgimine nõuab teistsugust mõtlemist
Laenumakse lisamine ei tähenda veel, et rakendus annaks mulle täieliku laenuarvestuse. Mina kasutaksin seda eelkõige selleks, et kohustus oleks kuu rahapildis nähtav. See aitab vältida olukorda, kus planeerin kogu sissetuleku vabalt kasutatavaks, kuigi osa sellest on juba ette määratud.
Kui mul on mitu laenu või järelmaksu, hoiaksin need eraldi nimetustega. Nii saan aru, milline kohustus millal raha võtab. Samuti ei segaks ma laenumakset tavapärase ostukategooriaga, sest muidu on raske hinnata, kui palju minu rahalisest liikumisruumist kulub kohustustele.
Siin on ka oluline piirang: kulude jälgimine ei asenda laenulepingut ega panga ametlikku maksegraafikut. Kui vajan täpset infot intressi, jäägi või ennetähtaegse tagastamise kohta, pöördun ikkagi laenuandja poole. Money Manager sobib mulle eelarve planeerimiseks, mitte lepingu juriidiliseks tõlgendamiseks.
Mida rakendus teeb hästi ja kus tekib hõõrdumine
Money Manageri tugev külg on fookus. Tulud, kulud, eelarved ja laenumaksed kuuluvad ühte praktilisse töövoogu, mistõttu ei pea ma väikese koduse eelarve jaoks kasutama mitut eri rakendust. Tasuta kasutus muudab proovimise lihtsaks ning praegune versioon 1.0.1 jätab mulje, et tegemist on pigem konkreetse põhifunktsiooniga tööriista kui ülekoormatud finantsplatvormiga.
Samas tähendab kitsam fookus, et kasutaja peab ise järjepidev olema. Kui ootan automaatset pangatehingute analüüsi või täiesti iseseisvalt koostatud finantsplaani, võib tavaline pangarakendus või põhjalikum eelarvetööriist mulle paremini sobida. Siin on väärtus just selles, et ma otsustan ise, mida tehing tähendab.
Teine võimalik hõõrdumine on käsitsi sisestamise koormus. Esimestel päevadel võib see tunduda tüütu, eriti kui teen palju väikeseid oste. Selle vastu aitab kindel rutiin: sisestan ostu kohe või teen seda üks kord päevas samal ajal. Kui lükkan kõik nädala lõppu, muutub mälu ebatäpseks ja rakenduse ülevaade kaotab usaldusväärsuse.
Samuti ei soovitaks ma seda inimesele, kes tahab ainult kiiret kontojääki vaadata. Selle rakenduse mõte ei ole näidata üht suurt numbrit, vaid aidata mul aru saada, miks raha liigub. Kui ma ei soovi kategooriaid, eelarveid ega regulaarset sisestamist kasutada, jääb suurem osa selle kasust kasutamata.
Millal valida muu lahendus
Money Manager on minu hinnangul hea valik ühele inimesele, paarile, kes haldab koduseid kulusid suhteliselt lihtsasti, või kasutajale, kes soovib oma rahaharjumusi teadlikumalt kujundada. See sobib ka inimesele, kes tahab enne suurema finantsrakenduse kasutuselevõttu õppida, millised kulud tema eelarvet tegelikult mõjutavad.
Teise lahenduse valiksin siis, kui minu peamine vajadus on automaatne pangakontode ühendamine, mitme kasutaja ühine reaalajas eelarve, investeeringute jälgimine või ettevõtte raamatupidamine. Need ülesanded nõuavad tavaliselt teistsugust tööriista ja rangemat andmemudelit. Siin on parem mitte sundida üht lihtsat rakendust millekski, milleks see pole mõeldud.
Kui kasutan mitut valuutat või elan väga keerulise rahavooga, kontrolliksin enne pikemat sõltuvust, kas minu igapäevane töökorraldus jääb mugavaks. Rakendus võib olla suurepärane lihtsa isikliku eelarve jaoks, kuid keerukus kasvab kiiresti, kui sama süsteem peab katma erinevaid kontosid, riike ja majapidamise liikmeid.
Numbrid ja kasutajate usaldus
Rakenduse keskmine hinnang on 4,5 ning seda on paigaldatud üle 50 tuhande korra. Need näitajad annavad mulle signaali, et tegemist ei ole täiesti tundmatu katsetusega, kuid ma ei võtaks neid isikliku sobivuse garantiina. Finantsrakenduse puhul loeb palju rohkem see, kas sisestamisviis sobib minu harjumustega.
Arvustusi on 13, mistõttu vaataksin tagasisidet pigem mustrite kui ühe üksiku kommentaari järgi. Enne oma eelarve ülesehitamist prooviksin rakendust mõne nädala jooksul väikese andmehulgaga. Nii saan aru, kas kategooriad, eelarved ja laenumaksete jälgimine toetavad minu elu või lisavad lihtsalt ühe kohustuse juurde.
Minu jaoks on oluline ka see, et rakendus töötab Androidi versioonil 7.0 või uuemal. See teeb selle kasutatavaks paljudes vanemates seadmetes, kuid väga vana telefoni puhul võib üldine kasutusmugavus sõltuda juba seadmest endast. Ma ei teeks rahalisi otsuseid ainult rakenduse kuvast; kontrolliksin olulised summad alati üle oma pangas või dokumentides.
Kuidas sellest rohkem kasu saada
Esimene soovitus on teha kategooriad enda otsuste, mitte ainult kulude nimetuste järgi. Kui tahan vähendada väljas söömist, peab see kulu olema nähtav eraldi. Kui tahan jälgida kodu ülalpidamist, ei tohiks kõik majapidamiskulud kaduda üldise „muu” alla. Hea kategooria vastab küsimusele, mille põhjal olen valmis midagi muutma.
Teine soovitus on kasutada eelarvet hoiatusena, mitte keeluna. Kui jõuan piirile, ei tähenda see automaatselt, et iga järgmine ost on vale. See tähendab, et pean otsustama, kas vähendan sama kategooria ülejäänud kulusid, liigutan raha mõnest teisest rühmast või aktsepteerin teadlikult suuremat kuu väljaminekut.
Kolmas soovitus on teha kuu lõpus lühike tagasivaade. Ma ei vaataks ainult seda, kas eelarve jäi piiridesse, vaid küsiksin, milline kulu oli prognoositav, milline üllatav ja milline kordus tarbetult. Just see muudab rakenduse arvestusest õppimise vahendiks. Järgmise kuu eelarve ei peaks olema lihtsalt eelmise kuu koopia.
Kui kasutan rakendust koos laenumaksete jälgimisega, paneksin enne vabatahtlikke kulutusi paika kohustuste kogusumma. See loob realistliku vaba raha piiri. Kogenum kasutaja võib lisaks jagada ebaregulaarsed kulud väikesteks igakuisteks eesmärkideks, kuid seda tasub teha ainult siis, kui selline jaotus aitab päriselt planeerida ega muuda süsteemi liiga keeruliseks.
Kui sisestus või kuu kokkuvõte ei tundu õige
Kui mõni summa ei klapi ootustega, ei alustaks ma kohe kõigi eelarvete ümbertegemisest. Vaataksin kõigepealt üle konkreetse tehingu kuupäeva, summa ja kategooria ning võrdleksin seda pangakonto või kviitungiga. Väike sisestusviga võib muuta kategooria seisu märgatavalt, eriti kui seal on seni vähe kirjeid.
Kui ühe päeva ostud on jäänud vahele, taastaksin need võimaluse korral samas järjekorras, nagu need toimusid, ja märgiksin vähemalt kategooria järjepidevalt. Kui täpset jaotust enam ei mäleta, on ausam lisada teadaolev summa üldisemasse sobivasse rühma kui jagada see oletuse põhjal mitmeks täpseks kirjeks. Eelarve on otsustamise abivahend, mitte tagantjärele loodud näiline täpsus.
Äkilise kuu keskpaiga muutuse puhul kontrolliksin ka seda, kas tegemist oli üksiku suure väljamineku või paljude väikeste ostude kogunemisega. Need nõuavad erinevat reaktsiooni. Ühekordne kodune remont ei pruugi tähendada, et igapäevaseid kulutusi tuleb püsivalt vähendada; korduvad väikesed lisakulud võivad aga näidata, et mõni kategooria vajab realistlikumat piiri.
Enne alustamist tasub teha paar lihtsat kontrolli
Esimese kasutuskorra järel vaataksin, kas rakenduse kuupäev ja valuuta vastavad minu tavapärasele arvestusele. See on eriti tähtis siis, kui sisestan tehinguid hiljem või võrdlen tulemust teise rakendusega. Sama ost võib eri perioodi sattudes muuta kuu ülevaate arusaamatuks, kuigi summa ise on õige.
Samuti mõtleksin läbi, kas jälgin ainult isiklikke rahaasju või tahan arvestusse võtta ka ühiseid majapidamiskulusid. Kui jagan eelarvet teise inimesega, lepiksin enne kokku, kes millised ostud sisestab ja kuidas ühiseid makseid käsitletakse. Ilma selle kokkuleppeta võib sama kulu kogemata kaks korda kirja minna või jääda üldse märkimata.
Alustamisel ei pea kõik vanad kirjed kohe olemas olema. Kui tahan võrrelda eri kuid, on järjepideva perioodi alustamine kasulikum kui lünkliku mineviku täitmine. Mina märgiksin üles selge algushetke, lisaksin sellest edasi teadaolevad tulud ja kulud ning vaataksin pärast esimest täielikku kuud, kas rutiin on realistlik.
Millisele kasutajale sobib käsitsi juhtimine
See lahendus kõnetab mind kõige rohkem siis, kui tahan tehingute tähenduse ise läbi mõelda. Pangatehingu nimi ei ütle alati, kas ost oli tööpäeva lõuna, kodune toidukaup või vajalik sõit. Käsitsi valitud kategooria nõuab hetke tähelepanu, kuid annab mulle võimaluse hoida oma eelarve enda mõistete järgi korras.
See lähenemine ei sobi kõigile. Kui mul on väga tihe päev, palju kaarditehinguid või vähe huvi kulusid hiljem analüüsida, võib sisestamise kohustus muutuda kiiresti koormaks. Sellisel juhul on mõistlikum kasutada panga automaatseid teavitusi või muud lahendust, kus tehingud liiguvad väiksema käsitööga. Mugavus võib siin olla tähtsam kui detailne kategooriate kontroll.
Kui aga tahan näiteks aru saada, miks kuu lõpus säästud ei kasva, on teadlik märkimine hea kompromiss. Ma ei pea tegema keerulist prognoosi: piisab, kui eristan püsikohustused, igapäevased valikud ja harvad suuremad ostud. Selline jaotus aitab mul leida käitumise, mida saan muuta, selle asemel et süüdistada ebamääraselt kogu eelarvet.
Minu lõplik hinnang
Money Manager: Expense Planner sobib kõige paremini inimesele, kes tahab oma rahaasjadest selget igapäevast pilti ja on valmis kulud ise järjepidevalt üles märkima. Selle väärtus ei tule keerukatest finantsterminitest, vaid lihtsast seosest: tulu sisse, kulu kirja, eelarve nähtavaks ja kohustused arvesse.
Mulle meeldib selle konkreetne fookus ning tasuta kasutus teeb proovimise riskivabaks. Samuti on kasulik, et sama rahavoogude vaade saab hõlmata nii tavalisi kulusid kui ka laenumakseid. Samal ajal peab ausalt ütlema, et käsitsi sisestamine nõuab harjumust ja rakendus ei ole õige valik neile, kes ootavad täielikku automaatikat või professionaalset finantsanalüüsi.
Kui alustaksin selle kasutamist täna, looksin esmalt mõned selged kategooriad, lisaksin püsivad tulud ja kohustused ning jälgiksin kuu jooksul ainult seda, mida päriselt muuta saan. Pärast esimest kuud hindaksin, kas ülevaated aitasid teha paremaid otsuseid. Kui vastus on jah, võib sellest saada väga kasulik igapäevane rahahaldur; kui mitte, on põhjus tõenäoliselt töövoos, mitte selles, et vajaksin veel rohkem kategooriaid.
Üldmuljena on see tasakaalukas finantsrakendus, mille tugevus on praktilisus ja nõrkus sõltuvus kasutaja distsipliinist. Mina soovitaksin seda sõbrale, kes tahab lõpetada oletamise, kuhu raha kaob, kuid ei vaja veel keerulist pangandus- või investeerimisplatvormi. Õige rutiiniga annab see piisavalt infot, et teha rahulikumalt ja teadlikumalt järgmine rahaline otsus.
Plussid
- Selge kalendri- ja kategooriavaade aitab kulusid kiiresti jälgida.
- Korduvad tehingud vähendavad igapäevase sisestamise vajadust.
- Eelarvete seadistamine aitab seada kategooriapõhiseid kulupiire.
- Andmete eksport sobib varundamiseks ja arvutis edasiseks analüüsiks.
- Mitme konto tugi võimaldab eristada sularaha
- pangakontosid ja sääste.
Miinused
- Kõigi funktsioonide kasutamiseks võib olla vajalik tasuline versioon.
- Käsitsi tehingute sisestamine muutub suure kulude hulga korral tülikaks.
- Pangakontode automaatne sünkroonimine ei pruugi kõigis riikides saadaval olla.
- Rohked seadistusvõimalused võivad uuele kasutajale alguses segadust tekitada.
- Pilvesünkroonimise ja privaatsuse tingimused tasub enne kasutamist hoolikalt üle vaadata.
Korduma kippuvad küsimused: Money Manager: Expense Planner
Mis on Money Manager: Expense Planner ja kellele see sobib?
Money Manager: Expense Planner on isiklike rahaasjade haldamiseks mõeldud rakendus, millega saab jälgida sissetulekuid, väljaminekuid, eelarveid ja säästmiseesmärke. See sobib nii igapäevaste kulude kontrollimiseks kui ka põhjalikuma kuueelarve koostamiseks. Rakendus on eriti kasulik kasutajatele, kes soovivad saada selgema ülevaate sellest, kuhu nende raha tegelikult kulub.
Milliseid kulusid ja sissetulekuid saab rakenduses jälgida?
Rakenduses saab lisada erinevaid tehinguid, näiteks toidukulud, transport, eluasemega seotud maksed, ostud, meelelahutus, palgad ja muud sissetulekud. Kategooriaid saab tavaliselt kohandada vastavalt oma vajadustele ning tehingutele on võimalik lisada märkmeid või kuupäevi. Nii saab hiljem analüüsida kulutamisharjumusi ja leida valdkonnad, kus oleks võimalik kokku hoida.
Kas Money Manager: Expense Planner toetab eelarvete ja säästmiseesmärkide koostamist?
Jah, rakenduse üks olulisemaid funktsioone on eelarve planeerimine. Kasutaja saab määrata kululimiite erinevatele kategooriatele või kindlatele perioodidele ning jälgida, kui palju eelarvest on juba kasutatud. Samuti võib rakendus aidata seada säästmiseesmärke, mis muudab suuremate ostude või rahaliste plaanide jälgimise lihtsamaks ja motiveerivamaks.
Kas rakenduse kasutamine on turvaline ja kas minu finantsandmed jäävad privaatseks?
Enne kasutamist tasub tutvuda rakenduse privaatsustingimuste ja lubadega, sest andmete säilitamise viis võib sõltuda konkreetsest versioonist ning seadme platvormist. Kui sisestate käsitsi oma kulud, ei pea te tingimata ühendama pangakontot. Soovitatav on kasutada ekraanilukku, varundada andmeid ettevaatlikult ning vältida tundlike pangaparoolide lisamist märkmetesse või tehingute kirjeldustesse.
Kas Money Manager: Expense Planner on tasuta või sisaldab tasulisi funktsioone?
Rakenduse põhifunktsioonid võivad olla tasuta kasutatavad, kuid mõned täiustatud võimalused võivad sõltuvalt Androidi või iOS-i versioonist olla piiratud või saadaval tasulise tellimuse kaudu. Enne allalaadimist ja ostu kinnitamist kontrollige kindlasti rakenduse poes kuvatavat hinnastust. Samuti tasub vaadata, kas tellimus uueneb automaatselt ning millised funktsioonid kuuluvad tasuta paketti.


